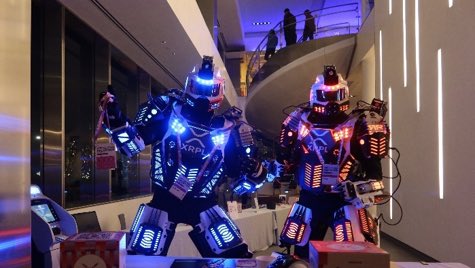
Image source du message de Mastercard sur X du 16 novembre 2026 : deux costumes de robot à LED dans une salle d’événement, dont un marqué XRPL.
XRP est l’actif natif du XRP Ledger. Les banques peuvent s’en servir comme d’un court pont entre devises, mais elles n’y sont pas obligées. Le défi du hackathon de Mastercard s’est réglé en RLUSD, pas en XRP.
XRP existe pour déplacer de la valeur vite sur le XRP Ledger. Dans certains produits de paiement, il peut se placer brièvement entre deux devises, pour qu’une banque n’ait pas à garder autant de liquidités préfinancées dans chaque corridor. Cet usage est facultatif, et il ne marche que là où il y a de la liquidité, et là où les règles le permettent. Les variations de prix, la garde et la réglementation locale comptent toujours.
C’est le principe. L’actualité qui amène les lecteurs ici est plus étroite. Le 16 novembre 2026 à 17:12 UTC, Mastercard a publié sur X au sujet d’un hackathon du XRP Ledger. Le message renvoie vers un article Mastercard daté du 3 novembre 2026. L’événement lui-même s’est tenu les 24 et 25 octobre 2026 à New York. C’était un bac à sable pour développeurs, pas une décision de Mastercard de régler les paiements par carte dans le jeton XRP, et pas un déploiement banque par banque. L’actif de règlement de ce défi était RLUSD, le stablecoin en dollars de Ripple.
Qu’est-ce que le XRP ?
Quatre noms sont souvent traités comme s’ils étaient la même chose. Ils ne le sont pas.
- XRP est l’actif numérique natif du XRP Ledger. Il sert à payer les frais de transaction, qui sont détruits, et de réserve pour que les comptes et les objets du registre ne soient pas gratuits à spammer. Il peut aussi servir d’actif pont quand une devise est échangée contre une autre. Son prix se forme sur le marché, donc il peut bouger.
- Le XRP Ledger, ou XRPL, est le registre public open source, lancé en 2012, sur lequel vivent XRP et les jetons émis. Un paiement peut voyager sur ce registre sans que le montant vu par le client soit libellé en XRP.
- Ripple est une société de technologie. Elle contribue au logiciel du registre, détient du XRP, et vend des produits aux institutions, dont des outils de paiements transfrontaliers et un stablecoin en dollars. Ripple n’est pas la même chose que XRP, et elle ne possède pas le registre public.
- RLUSD, ou Ripple USD, est le stablecoin adossé au dollar américain de Ripple. Ripple dit que chaque jeton est couvert un pour un par du cash, des bons du Trésor américain et des équivalents de cash, et qu’il est émis sous supervision réglementaire. Il est conçu pour rester près d’un dollar américain. Ce n’est pas le même rôle que XRP.
La documentation officielle du XRPL décrit ces trois rôles de XRP plus en détail. Les frais payés en XRP sont détruits, ce qui aide à décourager le spam. Chaque compte doit détenir une réserve de base en XRP (sur le mainnet, actuellement 1 XRP). Même un compte qui ne détient que du RLUSD a besoin de cette réserve de base. Des objets supplémentaires du registre peuvent ajouter une réserve de propriétaire, actuellement 0.2 XRP chacun, mais la documentation officielle dit que les deux premières lignes de confiance peuvent être créées avec seulement la réserve de base si le compte n’est financé que de ce 1 XRP. Et XRP peut servir de pont dans l’échange intégré du registre, en se plaçant automatiquement entre deux jetons émis quand ce chemin est moins cher qu’un échange direct.
Le registre n’utilise pas le minage, et ce n’est pas une chaîne de preuve de travail comme Bitcoin. Des serveurs validateurs indépendants proposent et confirment des groupes de transactions. Chaque opérateur de serveur choisit une Unique Node List, ou UNL : les validateurs qu’il accepte de ne pas croire de mèche. Ces serveurs enchaînent de courts tours d’accord jusqu’à une supermajorité. La documentation officielle du XRPL dit qu’un registre valide peut en général être confirmé en quelques secondes, typiquement environ 3 à 5 secondes, et que confirmer des transactions « n’exige pas un usage gaspilleur ou compétitif des ressources, contrairement à la plupart des autres systèmes de blockchain ».
La liste de confiance est le compromis. La documentation officielle dit que le réseau peut continuer si moins de 20% des validateurs de confiance sont défaillants, et que confirmer une transaction invalide exigerait que plus de 80% d’entre eux s’entendent. Si trop de validateurs de confiance tombent ou ne sont pas d’accord, le réseau est conçu pour s’arrêter plutôt que de se diviser. Des listes UNL par défaut sont publiées par des parties qui ont inclus la XRP Ledger Foundation et Ripple ; les opérateurs peuvent choisir une autre liste. Le poids de ces listes par défaut est un débat de longue date, et c’est une vraie limite à peser à côté des arguments de vitesse et d’énergie.
Pourquoi une banque pourrait-elle l’utiliser ?
Les banques et les sociétés de paiement déplacent déjà de l’argent à travers les frontières tous les jours. La tuyauterie habituelle passe souvent par des comptes préfinancés dans des banques locales, appelés comptes nostro, plus plusieurs intermédiaires. Cela peut être lent, et cela immobilise du cash dans chaque corridor.
- Une banque doit payer quelqu’un dans une autre devise.
- Au lieu de garder un compte préfinancé dans ce pays, elle peut, dans les corridors pris en charge, acheter du XRP, l’envoyer, et le vendre contre la devise locale.
- Le bénéficiaire est payé en devise ordinaire. Le XRP n’est qu’un pont de courte durée.
- Cela dépend qu’il y ait assez de liquidité dans ce corridor. La banque doit quand même gérer les mouvements de prix, la garde et les règles locales. Elle n’est pas obligée d’utiliser XRP.
C’est le principe du produit On-Demand Liquidity de Ripple. D’autres flux Ripple ou du registre peuvent déplacer de la valeur sans utiliser XRP comme actif de paiement.
Les documents de paiements institutionnels de Ripple décrivent deux couches faciles à confondre. RippleNet est le réseau de messagerie et de règlement de la société pour les institutions. L’utiliser ne veut pas dire, à lui seul, que chaque paiement est fait en XRP. On-Demand Liquidity, ou ODL, est le produit qui « utilise l’actif numérique XRP comme devise pont, en trouvant la liquidité à la demande, et en déplaçant les fonds en temps réel », et qui est présenté comme un moyen de déplacer de la valeur « sans avoir à préfinancer aucun marché ».
Dans ce schéma ODL, l’institution émettrice part en général d’une devise locale, du XRP est acheté et envoyé, puis le XRP est vendu contre la devise de destination et payé sur les rails locaux. Le client peut être payé en devise ordinaire. Les notes officielles d’intégration ODL disent qu’avant le début des paiements, Ripple financera le portefeuille XRP de l’institution émettrice avec un montant prédéterminé de XRP, et que cela exige un Commit to Sell Agreement permettant à l’institution de détenir du XRP qui appartient à Ripple. L’institution doit quand même accepter les exigences opérationnelles, de garde et de liquidité de marché liées à l’usage d’un actif coté comme pont de courte durée.
Les limites comptent autant que l’argument. La liquidité n’est pas la même dans chaque corridor ; ODL dépend de places d’échange qui ont vraiment assez de XRP et de devise locale pour boucler les deux côtés du pont. Si l’actif de paiement est XRP plutôt qu’un stablecoin en dollars, les mouvements de prix pendant le transfert, même court, sont un vrai risque. La garde, la gestion des clés et la conformité restent chez l’institution. Les règles sur les actifs numériques et les stablecoins diffèrent aussi selon les pays, donc un montage qui marche à un endroit peut ne pas être disponible ailleurs.
Une banque ou une fintech peut au contraire vouloir la vitesse du registre et un fonctionnement de 24 heures, mais préférer un jeton en dollars pour le montant réglé. C’est le rôle prévu de RLUSD : un règlement sur le registre avec moins de risque de prix que de détenir ou de passer par XRP. Dans le défi du hackathon Mastercard, c’est le chemin qui a été spécifié.
Donc XRP peut être obligatoire, facultatif, ou inutilisé comme actif de paiement, selon le produit :
- Obligatoire sur le XRP Ledger pour les réserves et les frais, même quand le paiement lui-même est en RLUSD ou dans un autre jeton émis.
- Utilisé comme pont dans On-Demand Liquidity et dans certains chemins entre devises sur l’échange du registre, dans les corridors pris en charge.
- Pas obligatoire comme actif de règlement dans le défi du hackathon Mastercard, qui a spécifié RLUSD, ou dans les flux RippleNet qui n’utilisent pas ODL. Les banques ne sont pas obligées d’utiliser XRP.
Qu’a testé Mastercard ?
L’événement était le AI & Fintech XRP Ledger Hackathon, accueilli par XRPL Commons à Apella à New York, le week-end avant la conférence Swell de Ripple. Les partenaires et sponsors officiels nommés par XRPL Commons étaient Ripple, Mastercard, AWS, Ledger, Quicknode et la XRP Ledger Foundation. L’article et le message de Mastercard donnent les chiffres annoncés : 179 hackers et 70 soumissions en 36 heures. XRPL Commons a ensuite dit que les bâtisseurs venaient de 20 pays, qu’environ trois projets sur quatre étaient construits autour d’agents d’IA, et que 11 projets ont reçu 14 prix. Mastercard a écrit que les participants concouraient pour plus de $40,000 de prix ; la page officielle de l’événement indique $46,000 de récompenses au total.
L’article Mastercard du 3 novembre est précis sur le défi. Chaque équipe devait construire un agent d’IA capable de payer un commerçant vérifié tout seul, de rester dans une limite de dépense définie à l’avance, et de régler en RLUSD sur le XRP Ledger.
Le produit au milieu de ce flux est Mastercard Agent Pay for Machines, souvent abrégé en AP4M. Mastercard l’a lancé le 10 juin 2026 comme moyen d’identifier les agents d’IA, d’appliquer des règles de dépense, et de régler des paiements machine fréquents et de faible montant. Officiellement, le règlement est multi-rail : cartes, comptes et stablecoins. Ripple figurait parmi plus de 30 participants et soutiens initiaux dans cette annonce de juin, aux côtés de sociétés comme Stripe, Coinbase, Cloudflare, Polygon, la Solana Foundation et OKX. Ce n’est pas un rail réservé à XRP, et le lancement de juin n’était pas exclusif au XRP Ledger.
- Une personne ou une entreprise fixe une limite de dépense et d’autres règles pour un agent d’IA.
- L’agent doit payer un commerçant pour un petit service, comme des données ou une inférence de modèle.
- Mastercard Agent Pay for Machines vérifie que l’agent est identifié, que le paiement reste dans la limite, et que le commerçant est vérifié.
- Dans ce défi, le paiement devait se régler en RLUSD sur le XRP Ledger.
- Si ces contrôles passent, le commerçant est payé.
Agent Pay for Machines peut aussi régler via des cartes, des comptes bancaires et d’autres stablecoins. Ce défi a utilisé RLUSD sur le XRP Ledger. Certaines démos d’équipes publiées ont utilisé des réseaux de test.
La prime Mastercard est allée à un projet appelé Wraps, décrit comme un mode incognito pour les agents d’IA, avec un prix de $6,000. Deux autres projets ont reçu un accès anticipé au facilitateur de paiement Agent Pay for Machines. D’autres projets du week-end ont utilisé le registre autrement. XRPL Commons a dit que RLUSD était le dollar par défaut du week-end et qu’il apparaissait dans plus de la moitié de tous les projets. Au moins une démo primée, Misa, a verrouillé du XRP dans un séquestre natif dans un flux de paiement x402. C’était un choix de conception de l’équipe, pas l’actif de règlement fixé par Mastercard pour son défi.
Certains comptes rendus d’équipes décrivent des démos sur le testnet XRPL EVM et du test-RLUSD, qui n’ont pas de couverture en cash réel. L’article de Mastercard ne dit pas si chaque paiement du défi a tourné sur le mainnet. Une démo de week-end n’est pas la même chose qu’un volume de production réel. Transformer un prototype primé en service auquel les banques, les commerçants et les régulateurs feront confiance prend plus longtemps, ce que le président de XRPL Commons, David Bchiri, a aussi noté après l’événement.
Cette actualité ne montre pas que Mastercard a commencé à régler les transactions de carte ordinaires en XRP, ni que les banques doivent détenir du XRP pour travailler avec Mastercard, Ripple ou le XRP Ledger. Elle ne montre pas non plus un nouveau partenariat exclusif Mastercard-XRP. Agent Pay for Machines avait déjà été lancé en juin 2026 comme service multi-rail avec une longue liste de soutiens. Une démo RLUSD réussie sur le XRP Ledger ne veut pas dire que les autres rails ont été abandonnés, ni que XRP lui-même sera l’actif utilisé par ces paiements.
L’article de Mastercard reprend aussi des chiffres d’activité de Ripple Labs, dont plus de 500,000 transactions quotidiennes d’agents d’IA sur le XRP Ledger et plus de 10 millions de paiements via le protocole de paiement machine x402. Ces chiffres sont ceux de Ripple, tels que rapportés par Mastercard. Ils n’ont pas été vérifiés indépendamment ici, et ils ne doivent pas être lus comme une prévision de la demande du jeton.
Quoi surveiller
- Si les institutions qui veulent des paiements transfrontaliers plus rapides utilisent un pont XRP, un jeton en dollars comme RLUSD, un autre rail, ou aucun des trois, et dans quels corridors la liquidité est vraiment là.
- Si un projet du hackathon passe d’une démo, y compris des démos de testnet, à une intégration de production documentée.
- Comment Mastercard Agent Pay for Machines est vraiment utilisé dans le trafic réel, et sur quels rails de règlement.
- Des chiffres indépendants, pas seulement ceux des sociétés, pour les paiements d’agents et l’activité x402 sur le XRP Ledger.
Cet article est uniquement éducatif et informatif. Ce n’est pas un conseil financier, et ce n’est pas une recommandation d’acheter, de vendre ou de détenir XRP, RLUSD ou tout autre actif.
Sources
- Mastercard sur X, 16 novembre 2026, 17:12 UTC
- Mastercard, « 36 hours to build trust in machine-driven commerce », 3 novembre 2026
- Mastercard, lancement d’Agent Pay for Machines, 10 juin 2026
- XRPL Commons, page de l’événement AI & Fintech XRP Ledger Hackathon (24-25 octobre 2026)
- Récit du hackathon XRPL Commons, 12 novembre 2026
- Événements XRPL.org, dont les dates de Swell 2026 (27-29 octobre 2026)
- XRPL.org, aperçu de XRP
- XRPL.org, protocole de consensus
- XRPL.org, principes et règles du consensus
- XRPL.org, réserves
- XRPL.org, paiements entre devises
- Ripple, page produit RLUSD
- Docs Ripple, qu’est-ce que RLUSD ?
- Docs Ripple, RippleNet et On-Demand Liquidity
- Docs Ripple, utiliser On-Demand Liquidity